راهنمای محاسبه بهای تمامشده پارچه در کارخانه نساجی
خلاصه مطلب
- برای محاسبه دقیق بهای تمامشده باید هزینه واقعی هر سفارش از زمان مصرف مواد اولیه تا تولید محصول سالم ثبت شود. نرمافزار تخصصی نساجی با اتصال اطلاعات انبار، تولید، ماشینآلات، ضایعات و کنترل کیفیت، هزینه واقعی هر متر یا کیلوگرم پارچه را محاسبه و اختلاف آن را با برآورد اولیه مشخص میکند.
راهنمای محاسبه بهای تمامشده پارچه در کارخانه نساجی
ممکن است یک سفارش در ظاهر فروش مناسبی داشته باشد، اما پس از پایان تولید مشخص شود سود واقعی آن بسیار کمتر از چیزی بوده که در زمان قیمتگذاری تصور میشد. افزایش مصرف نخ، توقف ماشین، ضایعات، دوبارهکاری یا طولانی شدن زمان تولید میتواند بخش زیادی از حاشیه سود سفارش را از بین ببرد.
در بسیاری از واحدهای نساجی، قیمت محصول بر اساس تجربه، قیمت مواد اولیه و نرخ تقریبی تولید تعیین میشود. تجربه مدیران ارزشمند است؛ اما وقتی تنوع محصول، نوسان قیمت مواد و پیچیدگی فرایند افزایش پیدا میکند، اتکا به برآورد ذهنی میتواند خطرناک باشد.
پژوهشهای مرتبط با واحدهای کوچک بافندگی نیز نشان دادهاند که محاسبه هزینه بدون روش مشخص، کنترل هزینه و تصمیمگیری درباره سودآوری را دشوار میکند. مطالعه محاسبه هزینه واحد در کارگاههای بافندگی
برای قیمتگذاری دقیق باید میان سه مفهوم تفاوت قائل شویم:
- هزینه برآوردی پیش از تولید
- هزینه واقعی پس از تولید
- قیمت فروش به مشتری
این سه عدد الزاماً یکسان نیستند.
بهای تمامشده پارچه چیست؟
بهای تمامشده پارچه، مجموع هزینههایی است که برای تبدیل مواد اولیه به محصول قابل فروش صرف میشود. این هزینه میتواند برای یک سفارش، بچ تولید، رول، متر یا کیلوگرم پارچه محاسبه شود.
در یک مدل ساده:
بهای تمامشده = مواد مستقیم + دستمزد مستقیم + هزینه تبدیل + سربار تولید
اما برای استفاده عملی در کارخانه نساجی باید هرکدام از این بخشها دقیقتر تعریف شوند.
استاندارد حسابداری IAS 2 هزینه موجودی را شامل هزینههای خرید، هزینههای تبدیل و سایر هزینههای لازم برای رساندن موجودی به مکان و وضعیت فعلی آن میداند. نحوه اعمال این اصول در حسابداری هر مجموعه باید با نظر مدیر مالی یا حسابدار شرکت تعیین شود. استاندارد IAS 2 بنیاد IFRS
چرا محاسبه هزینه فقط با قیمت نخ اشتباه است؟
مواد اولیه معمولاً سهم مهمی از هزینه پارچه دارند، اما تنها عامل نیستند. دو سفارش ممکن است از نخ مشابهی استفاده کنند، ولی بهای تمامشده متفاوتی داشته باشند.
برای مثال، یکی از سفارشها ممکن است:
- تراکم یا طرح پیچیدهتری داشته باشد.
- با سرعت پایینتری تولید شود.
- پارگی نخ بیشتری ایجاد کند.
- زمان تنظیم طولانیتری نیاز داشته باشد.
- ضایعات بیشتری داشته باشد.
- به کنترل کیفیت دقیقتری نیاز داشته باشد.
- وارد فرایند رنگرزی یا تکمیل متفاوتی شود.
- بخشی از تولید آن دوبارهکاری شود.
اگر این تفاوتها در محاسبه هزینه دیده نشوند، برخی محصولات ارزانتر و برخی گرانتر از هزینه واقعی قیمتگذاری خواهند شد.
اجزای اصلی بهای تمامشده پارچه
برای محاسبه دقیقتر میتوان هزینهها را در هفت گروه بررسی کرد.
۱. هزینه مواد اولیه
این بخش شامل هزینه مواد مصرفشده برای تولید سفارش است. بسته به نوع کارخانه، مواد میتوانند شامل موارد زیر باشند:
- نخ تار
- نخ پود
- نخهای خاص یا تزئینی
- مواد آهار
- رنگ و مواد شیمیایی
- مواد کمکی تکمیل
- ملزومات بستهبندی
- سایر مواد مصرفی مستقیم
هزینه مواد اولیه باید بر اساس مقدار واقعی مصرف محاسبه شود، نه فقط مقدار استاندارد یا مقدار تحویلشده از انبار.
فرمول ساده هزینه مواد
هزینه مواد مصرفی = مقدار مصرف واقعی × نرخ واحد ماده
اگر چند نوع نخ یا ماده در سفارش مصرف شده باشد، هزینه هرکدام جداگانه محاسبه و سپس جمع میشود.
قیمت کدام موجودی باید استفاده شود؟
روش ارزشگذاری موجودی باید با سیاست مالی مجموعه هماهنگ باشد. ممکن است کارخانه از میانگین موزون، روش مشخص دیگری یا نرخ مصوب داخلی استفاده کند. مهم این است که نرخ مورد استفاده در تمام گزارشها یکسان باشد و منبع آن مشخص بماند.
۲. هزینه ضایعات مواد
یکی از خطاهای رایج این است که هزینه فقط بر اساس مواد موجود در محصول سالم محاسبه شود. اگر برای تولید ۱۰۰۰ کیلوگرم پارچه سالم، ۱۰۵۰ کیلوگرم ماده مصرف شده باشد، هزینه ۵۰ کیلوگرم اختلاف نیز بخشی از هزینه تولید است؛ مگر آنکه ضایعات ارزش بازیافتی مشخصی داشته باشند.
فرمول درصد ضایعات
درصد ضایعات = مقدار ضایعات ÷ مقدار مواد ورودی × ۱۰۰
ضایعات میتواند در مراحل مختلف ایجاد شود:
- آمادهسازی نخ
- چلهپیچی
- بافندگی
- تغییر سفارش
- نمونهگیری
- رنگرزی
- تکمیل
- کنترل و برش
- بستهبندی
بهتر است ضایعات عادی و غیرعادی از یکدیگر تفکیک شوند. ضایعاتی که بهصورت طبیعی و در محدوده استاندارد فرایند ایجاد میشوند با ضایعات ناشی از خطا، خرابی یا دوبارهکاری یکسان نیستند.
۳. هزینه کارکرد ماشینآلات
هزینه ماشین را نمیتوان فقط از مقدار تولید نهایی محاسبه کرد. هر ماشین در طول تولید هزینههایی مانند استهلاک، تعمیرات، قطعات، سرویس و انرژی ایجاد میکند.
یک روش کاربردی، تعریف نرخ ساعتی برای هر ماشین یا گروه ماشین است:
هزینه ماشین سفارش = ساعات واقعی کارکرد × نرخ ساعتی ماشین
برای تعیین نرخ ساعتی میتوان هزینههای مرتبط با ماشین را بر ساعات کارکرد قابل انتظار تقسیم کرد. این نرخ ممکن است شامل موارد زیر باشد:
- استهلاک
- تعمیر و نگهداری
- قطعات مصرفی
- انرژی پایه
- سهم فضای تولید
- هزینههای پشتیبانی فنی
ماشینهای مختلف الزاماً نباید نرخ یکسانی داشته باشند. هزینه کارکرد، ظرفیت، مصرف انرژی و نیاز تعمیراتی یک ماشین جدید با تجهیز قدیمی یا ماشین دارای فناوری متفاوت یکسان نیست.
۴. هزینه نیروی انسانی
هزینه نیروی انسانی مستقیم شامل زمانی است که کارکنان برای اجرای سفارش صرف میکنند. اپراتور ماشین، نیروی آمادهسازی، کنترل کیفیت و بستهبندی ممکن است در این گروه قرار گیرند.
روش ساده
هزینه نیروی مستقیم = ساعات کار ثبتشده × نرخ ساعتی نیروی انسانی
بااینحال، در بسیاری از سالنهای نساجی یک اپراتور همزمان چند ماشین را مدیریت میکند. در چنین شرایطی باید روش منطقی و ثابتی برای تخصیص زمان تعریف شود؛ برای مثال بر اساس تعداد ماشین، ساعات ماشین یا میزان تولید.
اگر زمان کارکنان به سفارش مشخصی قابل انتساب نباشد، ممکن است در سربار تولید قرار گیرد. این تصمیم باید با روش حسابداری کارخانه هماهنگ باشد.
۵. هزینه انرژی و خدمات تولید
برق، گاز، آب، بخار و هوای فشرده در بخشهای مختلف صنعت نساجی مصرف میشوند. سهم انرژی در رنگرزی و تکمیل میتواند با بافندگی متفاوت باشد.
روش ایدئال، ثبت مصرف واقعی برای هر ماشین یا بچ است. اگر اندازهگیری مستقیم امکانپذیر نباشد، میتوان از مبناهای جایگزین استفاده کرد:
- ساعت کارکرد ماشین
- توان نامی و ضریب مصرف
- وزن بچ
- متر یا کیلوگرم تولید
- زمان اجرای فرایند
- نوع دستورالعمل تولید
استفاده از یک نرخ ثابت برای تمام محصولات ممکن است هزینه سفارشهای ساده را بیشتر و هزینه محصولات پیچیده را کمتر از واقع نشان دهد.
۶. هزینه کنترل کیفیت، افت و دوبارهکاری
هر متر پارچه تولیدشده الزاماً محصول قابل فروش درجه یک نیست. ممکن است بخشی از تولید:
- درجه دو شود.
- نیاز به اصلاح داشته باشد.
- دوباره وارد رنگرزی یا تکمیل شود.
- با قیمت کمتر فروخته شود.
- کاملاً مردود شود.
بنابراین مخرج محاسبه بهای واحد باید «محصول سالم قابل فروش» باشد، نه صرفاً کل مقدار تولیدشده.
فرمول محصول سالم
محصول سالم = کل تولید − ضایعات − محصول مردود
اگر محصول درجه دو ارزش فروش دارد، بهتر است مقدار و ارزش آن جداگانه ثبت شود. درآمد احتمالی حاصل از فروش محصول درجه دو یا ضایعات بازیافتی نیز باید طبق سیاست مالی مجموعه در محاسبات لحاظ شود.
هزینه دوبارهکاری
دوبارهکاری میتواند باعث مصرف مجدد موارد زیر شود:
- مواد
- انرژی
- زمان ماشین
- نیروی انسانی
- ظرفیت تولید
- کنترل کیفیت
اگر این هزینهها به سفارش اصلی متصل نشوند، سفارش زیانده ممکن است در گزارشها سودآور دیده شود.
۷. سربار تولید
برخی هزینهها مستقیماً به یک رول یا سفارش مربوط نیستند، اما برای ادامه تولید ضروریاند. این هزینهها در گروه سربار قرار میگیرند.
نمونههایی از سربار تولید عبارتاند از:
- حقوق سرپرستان تولید
- تعمیرات عمومی
- آزمایشگاه
- روشنایی و تأسیسات سالن
- اجاره یا استهلاک ساختمان
- نظافت صنعتی
- ایمنی و نگهبانی مرتبط با کارخانه
- نرمافزار و زیرساخت تولید
- هزینههای پشتیبانی مشترک
سربار چگونه تقسیم میشود؟
سربار باید با یک مبنای منطقی به محصولات تخصیص پیدا کند. مبناهای متداول عبارتاند از:
- ساعت کار ماشین
- ساعت نیروی مستقیم
- کیلوگرم تولید
- متر تولید
- تعداد بچ
- هزینه مستقیم
- ترکیبی از چند عامل
انتخاب مبنای نامناسب میتواند بهای محصولات را منحرف کند. اگر یک محصول زمان زیادی از ماشین میگیرد، تخصیص سربار فقط بر اساس وزن ممکن است تصویر درستی ارائه نکند.
فرمول بهای تمامشده هر متر پارچه
پس از جمعآوری هزینهها میتوان بهای واحد را محاسبه کرد:
بهای تمامشده هر متر = مجموع هزینههای سفارش ÷ متراژ سالم قابل فروش
برای محاسبه بر اساس وزن نیز میتوان نوشت:
بهای تمامشده هر کیلوگرم = مجموع هزینههای سفارش ÷ وزن سالم قابل فروش
واحد محاسبه باید با شیوه قیمتگذاری و فروش محصول هماهنگ باشد. بعضی پارچهها بر اساس متر و برخی بر اساس کیلوگرم معامله میشوند.
راهنماهای تخصصی محاسبه هزینه پارچه نیز هزینه کل را ترکیبی از مواد، نیروی کار و سربار میدانند و بر محاسبه هزینه بهازای واحد محصول و درنظرگرفتن ضایعات تأکید میکنند. راهنمای محاسبات هزینه و بهرهوری پارچه
مثال عملی محاسبه بهای تمامشده پارچه
فرض کنیم یک سفارش پس از پایان تولید، ۱۰ هزار متر پارچه سالم قابل فروش دارد. اعداد زیر صرفاً یک مثال آموزشیاند و نرخ واقعی کارخانه محسوب نمیشوند.
هزینههای ثبتشده سفارش:
- مواد اولیه مصرفشده: ۶۰۰ میلیون تومان
- دستمزد مستقیم: ۶۰ میلیون تومان
- هزینه کارکرد ماشین: ۹۰ میلیون تومان
- انرژی و خدمات تولید: ۳۰ میلیون تومان
- کنترل کیفیت و بستهبندی: ۲۰ میلیون تومان
- هزینه دوبارهکاری: ۱۵ میلیون تومان
- سربار تخصیصیافته: ۸۵ میلیون تومان
مرحله اول: جمع هزینهها
مجموع هزینه سفارش = ۹۰۰ میلیون تومان
مرحله دوم: محاسبه هزینه هر متر سالم
بهای تمامشده هر متر = ۹۰۰ میلیون ÷ ۱۰ هزار متر
بهای تمامشده هر متر = ۹۰ هزار تومان
فرض کنیم در زمان برآورد اولیه، هزینه هر متر ۸۲ هزار تومان محاسبه شده بود. اکنون هزینه واقعی ۸ هزار تومان بیشتر است.
مرحله سوم: محاسبه اختلاف
اختلاف هر متر = ۹۰ هزار − ۸۲ هزار = ۸ هزار تومان
اختلاف کل سفارش = ۸ هزار × ۱۰ هزار متر = ۸۰ میلیون تومان
اکنون باید مشخص شود این ۸۰ میلیون تومان از کجا آمده است. ممکن است علت آن افزایش مصرف نخ، افت راندمان ماشین، توقف بیشتر، دوبارهکاری یا تخصیص نادرست سربار باشد.
ارزش اصلی محاسبه بهای تمامشده فقط رسیدن به عدد ۹۰ هزار تومان نیست؛ بلکه توانایی توضیح اختلاف میان برآورد و واقعیت است.
هزینه استاندارد و هزینه واقعی چه تفاوتی دارند؟
هزینه استاندارد
هزینهای است که پیش از تولید و بر اساس شرایط مورد انتظار محاسبه میشود:
- مصرف استاندارد مواد
- سرعت استاندارد ماشین
- ضایعات مجاز
- زمان برنامهریزیشده
- نرخهای پیشبینیشده
- سربار بودجهای
این عدد برای ارائه قیمت، بودجهریزی و تصمیمگیری اولیه استفاده میشود.
هزینه واقعی
هزینهای است که پس از تولید و بر اساس رویدادهای واقعی محاسبه میشود:
- مقدار واقعی مواد مصرفی
- زمان واقعی ماشین
- توقفها
- ضایعات واقعی
- محصول سالم
- دوبارهکاری
- هزینه واقعی خدمات
تحلیل انحراف
تفاوت هزینه استاندارد و واقعی «انحراف هزینه» نامیده میشود. این اختلاف باید به عوامل قابل بررسی تقسیم شود:
- انحراف قیمت مواد
- انحراف مقدار مصرف
- انحراف زمان تولید
- انحراف راندمان
- انحراف ضایعات
- انحراف انرژی
- انحراف سربار
- انحراف ناشی از دوبارهکاری
هفت اشتباه رایج در محاسبه بهای تمامشده
۱. استفاده از مقدار استاندارد بهجای مصرف واقعی
مقدار استاندارد برای برآورد مناسب است؛ اما هزینه نهایی باید بر اساس مصرف واقعی کنترل شود.
۲. تقسیم هزینه بر کل تولید بهجای محصول سالم
محصول مردود یا غیرقابل فروش نباید مانند محصول درجه یک در مخرج محاسبه قرار گیرد.
۳. نادیده گرفتن توقف ماشین
توقف باعث افزایش زمان اشغال ماشین و کاهش مقدار تولید در یک دوره میشود. این موضوع میتواند هزینه واحد را افزایش دهد.
۴. ثبت نکردن دوبارهکاری
اگر رنگرزی، تکمیل یا اصلاح محصول دوباره انجام شود ولی هزینه آن به سفارش متصل نباشد، سود سفارش بیشتر از واقع گزارش خواهد شد.
۵. استفاده از سربار یکسان برای همه محصولات
محصولات مختلف منابع متفاوتی مصرف میکنند. تخصیص یک نرخ ثابت بدون بررسی محرک هزینه ممکن است گمراهکننده باشد.
۶. مخلوط کردن بهای تمامشده و قیمت فروش
قیمت فروش میتواند علاوه بر هزینه، شامل سود هدف، هزینههای فروش، ریسک بازار، شرایط پرداخت و سیاست تجاری باشد. بهای تمامشده همان قیمت فروش نیست.
۷. جدا بودن اطلاعات مالی و تولید
اگر واحد مالی نرخها را در یک سیستم و تولید مقدار مصرف و زمان را در فایل دیگری نگهداری کند، تهیه گزارش دقیق دشوار و زمانبر خواهد شد.
نرمافزار تخصصی نساجی چگونه بهای تمامشده را محاسبه میکند؟
نرمافزار تخصصی نساجی باید اطلاعات را از مراحل مختلف تولید به یک سفارش یا بچ متصل کند.
اطلاعات موردنیاز میتواند شامل موارد زیر باشد:
- مواد تحویلشده از انبار
- مواد مصرفشده و برگشتی
- ضایعات مواد
- زمان کارکرد هر ماشین
- توقف و علت آن
- نیروی انسانی یا شیفت تولید
- مقدار تولید
- محصول سالم، درجه دو و مردود
- فرایندهای رنگرزی و تکمیل
- دوبارهکاری
- خدمات برونسپاری
- بستهبندی
- نرخهای مالی و سربار
سیستم باید بتواند دو گزارش مجزا ارائه دهد:
- بهای برآوردی پیش از تولید
- بهای واقعی پس از تولید
سپس اختلاف این دو را در سطح مواد، ماشین، زمان، ضایعات و عملیات نمایش دهد.
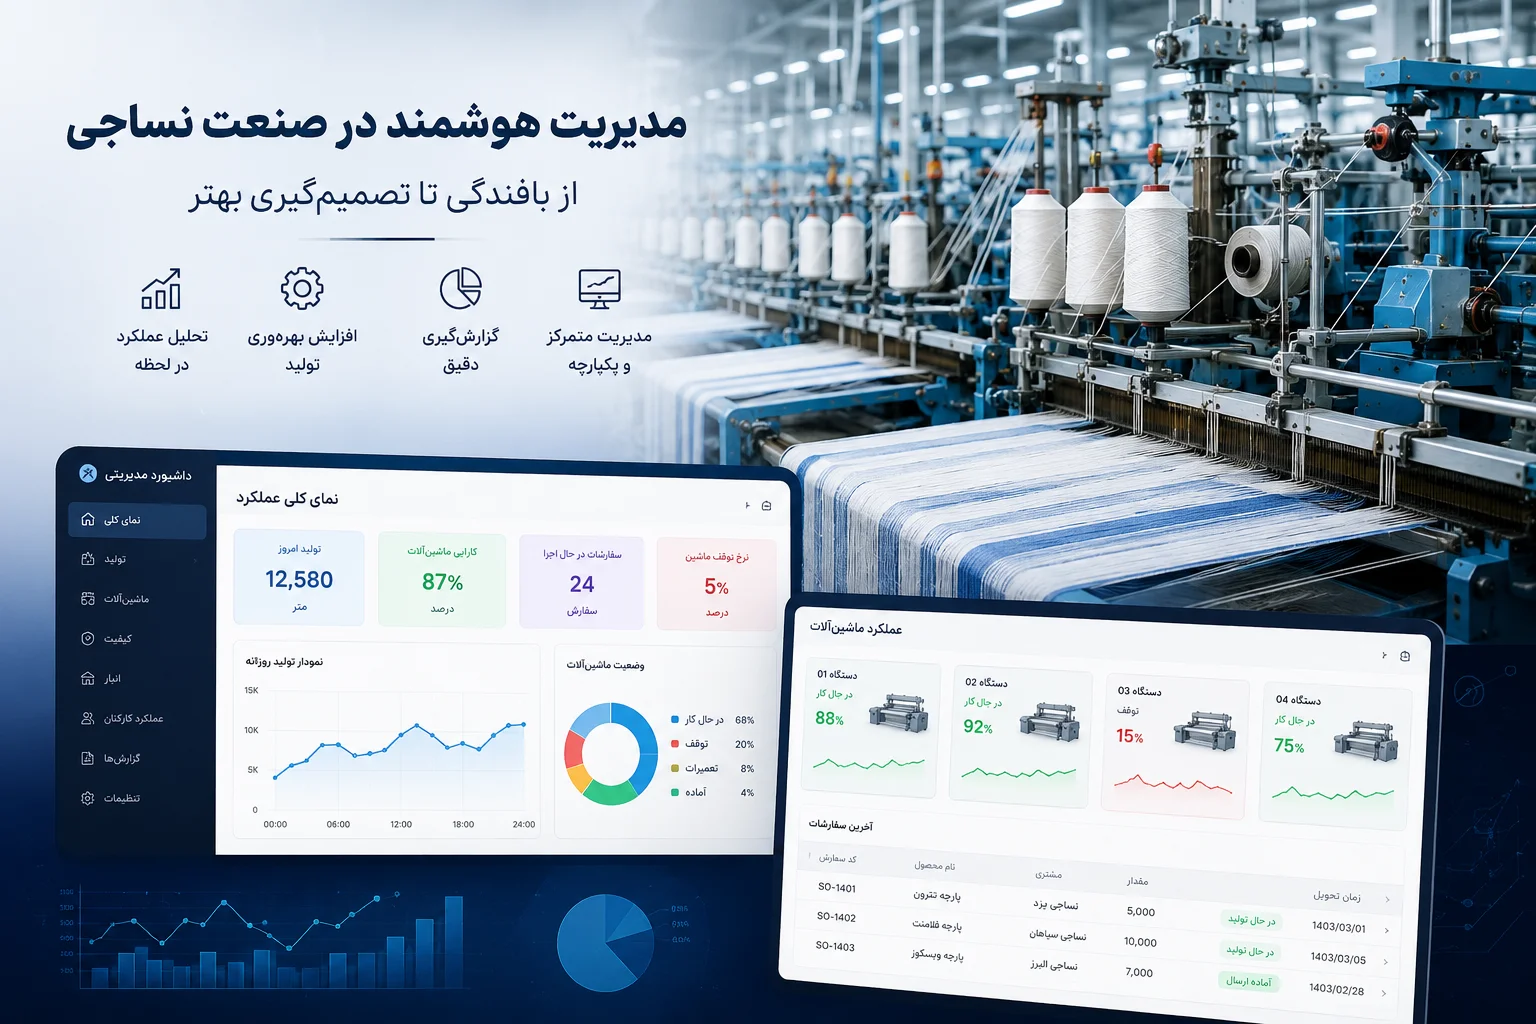
داشبورد بهای تمامشده باید چه اطلاعاتی نشان دهد؟
یک داشبورد کاربردی میتواند شامل این شاخصها باشد:
- بهای تمامشده هر متر یا کیلوگرم
- سهم مواد اولیه از هزینه
- هزینه تبدیل
- سهم سربار
- هزینه ضایعات
- هزینه دوبارهکاری
- اختلاف هزینه استاندارد و واقعی
- سود ناخالص سفارش
- محصولات یا سفارشهای کمبازده
- روند تغییر هزینه در دورههای مختلف
- مقایسه ماشینها یا خطوط تولید
- هزینه توقف ماشین
داشبورد باید امکان حرکت از عدد کل به جزئیات را فراهم کند. مدیر باید بتواند از هزینه نهایی سفارش به سند مصرف مواد، زمان ماشین یا رکورد دوبارهکاری برسد.
برای اجرای سیستم بهای تمامشده از کجا شروع کنیم؟
برای شروع لازم نیست تمام هزینههای کارخانه را با جزئیات بسیار زیاد ثبت کنید. اجرای مرحلهای معمولاً نتیجه بهتری دارد.
مرحله اول: واحد اندازهگیری را مشخص کنید
تعیین کنید هزینه محصول بر اساس متر، کیلوگرم، رول یا بچ محاسبه خواهد شد.
مرحله دوم: مسیر سفارش را تعریف کنید
مشخص کنید سفارش از چه واحدها و عملیاتهایی عبور میکند و در هر مرحله چه دادهای ایجاد میشود.
مرحله سوم: اقلام اصلی هزینه را ثبت کنید
ابتدا مواد، زمان ماشین، محصول سالم و ضایعات را بهدرستی ثبت کنید. این اطلاعات معمولاً بیشترین تأثیر را بر نتیجه دارند.
مرحله چهارم: نرخها و مبنای تخصیص را تعیین کنید
نرخ ماشین، نیروی انسانی، انرژی و سربار باید با همکاری مدیریت مالی و تولید تعریف شود.
مرحله پنجم: هزینه استاندارد و واقعی را مقایسه کنید
بهجای تمرکز صرف بر عدد نهایی، علت اختلاف میان برآورد و هزینه واقعی را بررسی کنید.
مرحله ششم: محاسبات را دورهای بازبینی کنید
با تغییر قیمت مواد، دستمزد، انرژی یا ظرفیت تولید، نرخها باید بهروزرسانی شوند.
جمعبندی
محاسبه بهای تمامشده پارچه فقط یک فعالیت حسابداری نیست؛ بلکه ابزار تصمیمگیری برای قیمتگذاری، انتخاب سفارش، کنترل ضایعات و افزایش سودآوری است.
اگر فقط قیمت نخ و دستمزد مستقیم در نظر گرفته شود، هزینه توقف، افت راندمان، انرژی، دوبارهکاری و سربار از دید مدیر پنهان میماند. نتیجه میتواند پذیرش سفارشهایی باشد که فروش بالایی دارند اما سود واقعی آنها اندک یا حتی منفی است.
نرمافزار تخصصی نساجی با اتصال اطلاعات انبار، تولید، ماشینآلات، کنترل کیفیت و مالی کمک میکند بهای تمامشده بر اساس واقعیت خط تولید محاسبه شود. مهمتر از عدد نهایی، امکان مشاهده علت اختلاف هزینه و انجام اقدام اصلاحی است.
گروه مهندسی سپند با شناخت فرایندهای بافت، رنگرزی، تکمیل و چاپ، امکان طراحی و پیادهسازی گزارشهای بهای تمامشده متناسب با گردش واقعی هر کارخانه را فراهم میکند. برای بررسی فرایند فعلی و مشاهده دموی نرمافزار میتوانید با کارشناسان سپند در ارتباط باشید.